
二次优化问题
定义
当凸优化问题的目标函数是凸二次型并且约束函数为仿射时,该问题被称为二次规划(Quadratic Program, QP)。二次规划问题可以表示为
其中
TikZ 代码
tex
\begin{tikzpicture}[line cap=round,line join=round,scale=0.9]
  % QP: ellipsoidal level sets and a polyhedral feasible set
  \draw[fill=gray!20] (-1.6,0.9) -- (0.1,1.7) -- (1.8,1.1) -- (1.9,-0.9) -- (0.3,-1.6) -- (-1.7,-0.8) -- cycle;
  \begin{scope}
    \clip (-2.4,-2.2) rectangle (3.4,2.6);
    \foreach \r in {0.7,1.15,1.6,2.05}
      \draw[rotate around={64:(2.3,2.1)}] (2.3,2.1) ellipse ({1.6*\r} and {0.68*\r});
  \end{scope}
  \fill (1.8,1.1) circle (1.4pt) node[below right] {$x^{\star}$};
\end{tikzpicture}
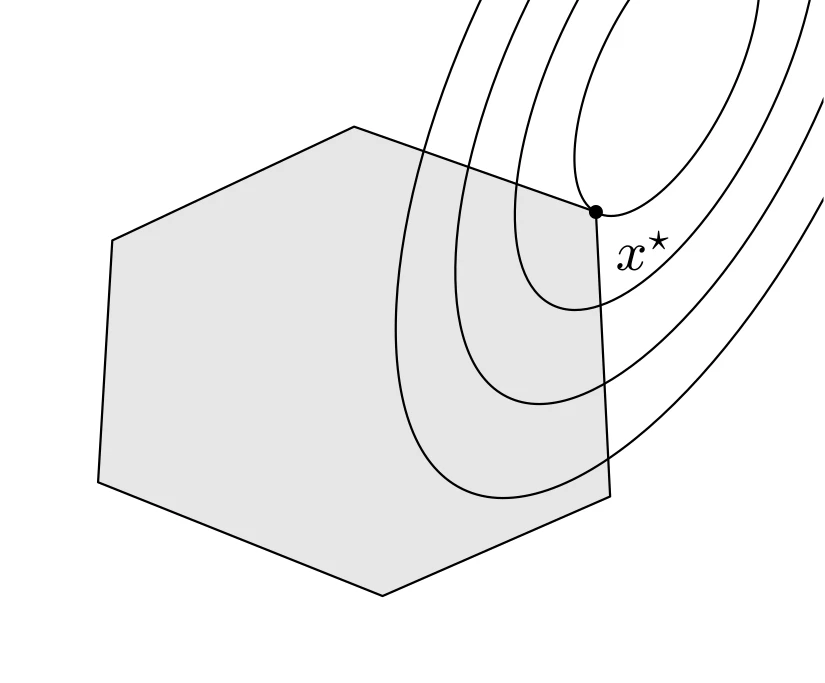
如图所示,二次规划的目标函数的等高线是一族椭球(同心椭圆),可行集是多面体
二次约束二次规划
如果不仅是目标函数,而且不等式约束也是凸二次型,即
则称这一问题为二次约束二次规划(Quadratically Constrained Quadratic Program, QCQP)
线性规划是二次规划的特例,即取
举例
最小二乘及回归
上面的凸二次函数是一个(无约束的)二次规划。我们在很多领域都会看到类似的式子,有些地方会称其为回归分析或者最小二乘逼近。这个问题很简单,可以求出其解析解
投资组合优化
投资组合优化是 QP 的经典应用:设各资产收益为随机变量,
这是一个 QP(目标函数凸二次,约束线性)。
二阶锥规划
称上述问题为二阶锥规划(Second-Order Cone Program, SOCP),其中
为二阶锥约束。
当